A Black Friday chega três dias antes do prazo do 13º
Num país com recorde de ocupados e de inadimplentes, entenda quanto custa um mês de rotativo e como decidir o destino do 13º antes de a vitrine abrir.
O calendário de novembro guarda um detalhe quase invisível.
A Black Friday cai na sexta-feira, dia 27. O prazo legal para o empregador pagar a primeira parcela do 13º termina na segunda-feira, dia 30.
Entre a vitrine e o dinheiro, cabem um sábado e um domingo.
Nem toda empresa espera o último dia, é verdade. Mas a vitrine também não espera ninguém. Para abrir, basta que exista um cartão.
O país do crachá e da conta atrasada
Em 30 de outubro, o IBGE informou que o desemprego ficou em 5,2% no trimestre até setembro, a menor taxa para esse período desde 2012. São 103,6 milhões de pessoas ocupadas, o maior contingente da série.
Dias depois, circulou outro número. Segundo a Serasa Experian, 84,2 milhões de brasileiros estavam inadimplentes em setembro: 51,1% dos adultos, o maior total já registrado.
A dívida soma R$ 597,4 bilhões, de acordo com os dados da Serasa divulgados pela imprensa.
Os dois recordes não se desmentem. Medem coisas diferentes.
O primeiro pergunta se a pessoa tem trabalho. O segundo pergunta se ela tem ao menos uma dívida vencida e não paga. Cabe muita gente nas duas respostas. Em agosto, o Banco Central calculava que quase 29% da renda mensal das famílias já estava comprometida com pagamentos de dívidas bancárias.
Emprego é renda. Folga é o que sobra dela.
E a folga não ganhou reforço neste mês. Em 4 de novembro, o Copom, comitê do Banco Central que define a Selic, a taxa básica de juros da economia, manteve essa taxa em 13,75% ao ano, por unanimidade. O colegiado projeta inflação de 5,6% em 2026.
O homem que não confiou em si mesmo
Muitos séculos atrás, um poema já tratava desse problema, sem cartão nem vitrine.
No canto XII da Odisseia, Circe avisa Ulisses sobre as sereias. Ele tampa com cera os ouvidos dos companheiros, manda que o amarrem ao mastro e deixa uma ordem: se pedir para ser solto, devem apertar as cordas.
O canto chega. Ulisses pede, com as sobrancelhas, que o libertem. Perimedes e Euríloco se levantam e lhe dão mais nós.
Repare no que há de sofisticado nessa cena. O herói não aposta na própria firmeza. Ele sabe que o homem sereno de antes não será o mesmo diante do canto, e por isso um deixa ordens para o outro.
E há um detalhe que os moralistas costumam pular: Ulisses ouviu o canto inteiro. Só não desceu do barco.
A preguiça das duas explicações
Existem duas versões confortáveis para os 84,2 milhões. A primeira diz que o brasileiro não sabe gastar. A segunda diz que nada está ao alcance dele. Ambas dispensam quem as repete de olhar a conta.
Comecemos pelo que não depende do leitor. Doença, demissão e golpe não são falhas de caráter. A Selic não se decide na sua cozinha, e a taxa do seu cartão também não.
Essa taxa merece ser dita em voz alta. Em setembro, os juros médios do rotativo, o crédito que entra em cena quando a fatura não é paga por inteiro, chegaram a 451,71% ao ano, segundo o Banco Central.
Uma lei de 2023 impôs um freio: juros e encargos não podem passar do valor original da dívida. O freio limita o estrago, mas não altera a taxa contratada. Um número dessa ordem é falha a cobrar de quem regula e de quem empresta, não de quem atrasa a fatura.
Também não é o leitor quem fabrica o falso desconto. O Procon-SP descreve a maquiagem: o preço sobe antes da data e depois cai, para parecer pechincha. O Procon-ES alerta para as mensagens de urgência que empurram a compra por impulso.
Agora, o que sobra. Ninguém controla o canto. Dá para escolher, porém, onde se estará quando ele começar.
A conta da porta da geladeira
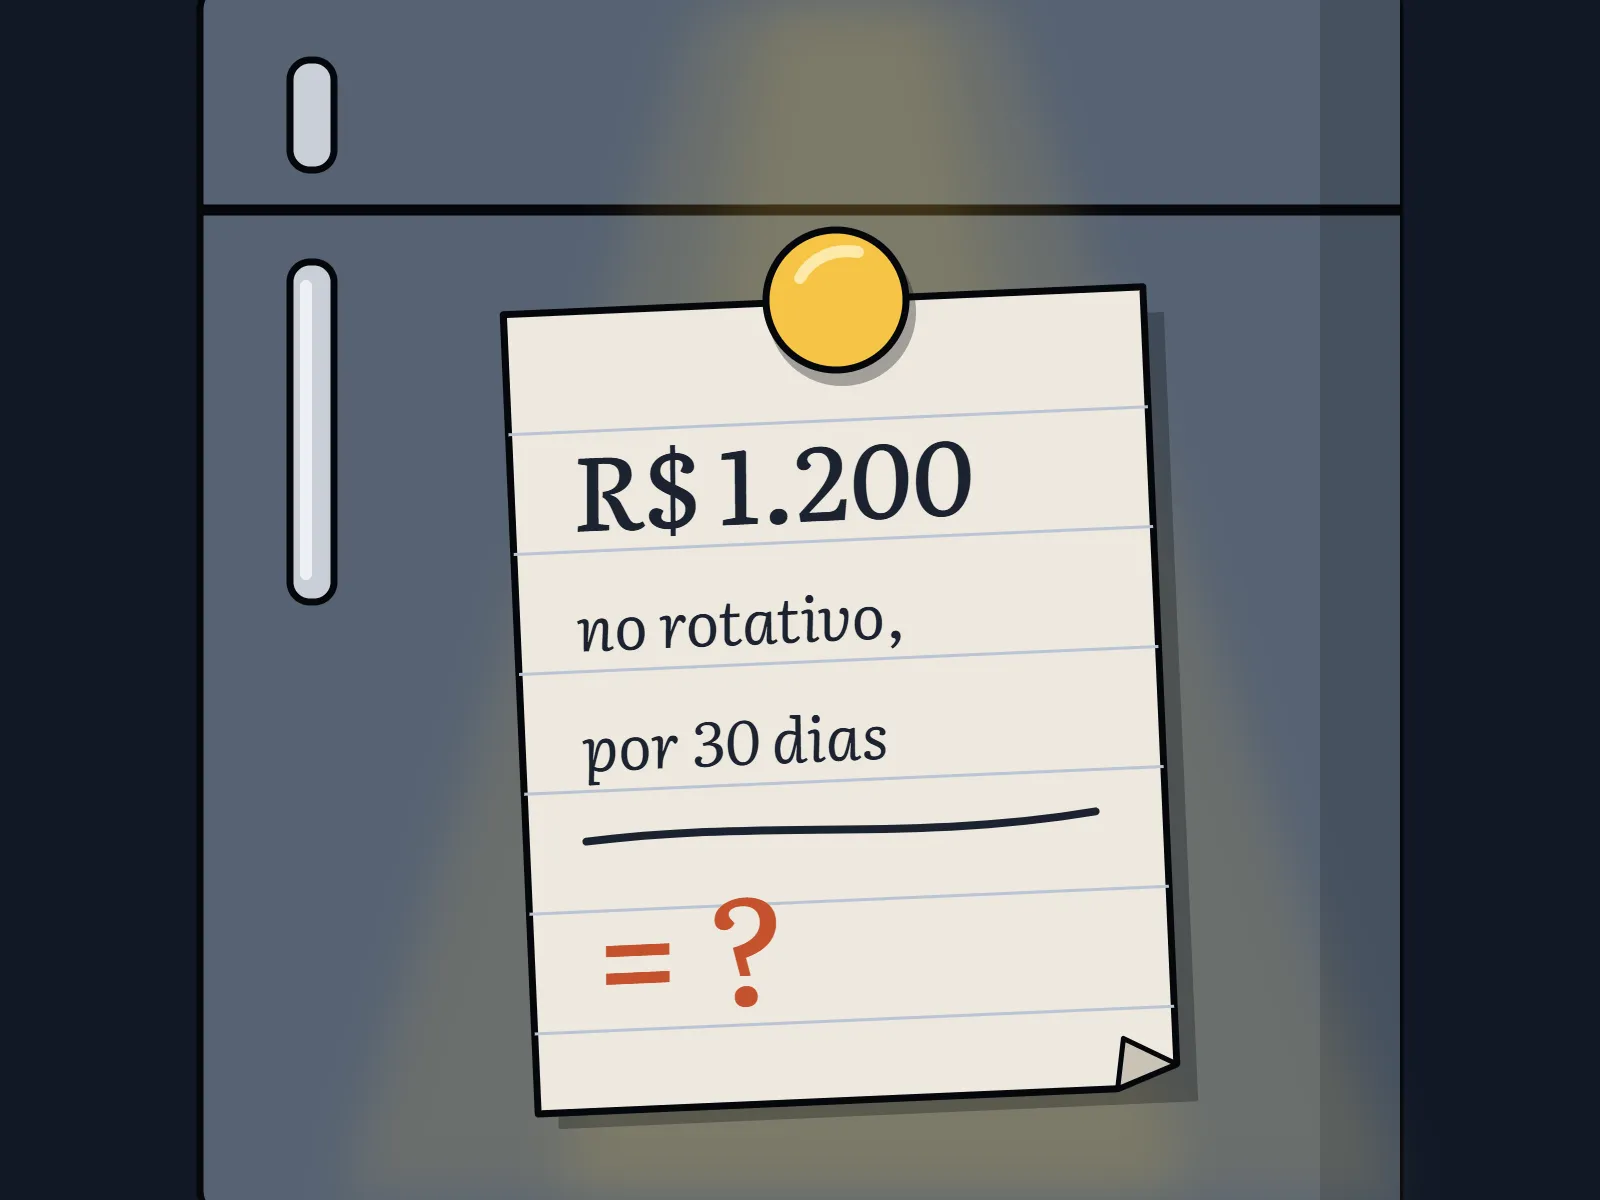
Imagine um salário de R$ 2.400. O exemplo é hipotético, mas a regra é da lei: a primeira parcela equivale à metade do salário do mês anterior. Aqui, R$ 1.200.
Agora imagine esses mesmos R$ 1.200 devidos no rotativo, à taxa média de setembro. Isso dá cerca de 15,3% ao mês, ou perto de R$ 184 de juros em 30 dias, sem contar o IOF, o imposto sobre a operação.
Coloque ao lado a Selic, apenas como régua, sem indicar produto algum. A 13,75% ao ano, R$ 1.200 renderiam R$ 165 em doze meses, antes de impostos.
Um mês dessa dívida custa mais do que um ano inteiro de taxa básica.
Por isso a ordem importa. Nenhuma aplicação segura costuma pagar o que uma dívida assim cobra. E o freio da lei não salva a conta: ele impede que R$ 1.200 virem mais de R$ 2.400 em dívida. Não impede que virem R$ 2.400.
Seu contrato pode ter taxa maior ou menor que a média. O raciocínio continua igual.
Hoje, antes de abrir qualquer oferta, pegue uma folha e escreva quanto vai entrar e para onde vai cada real. Três passos cabem no dia de hoje:
- Veja o que deve. O Registrato, do Banco Central, é gratuito e mostra suas dívidas com bancos e financeiras. Basta entrar pelo Meu BC com a conta gov.br, nível prata ou ouro, com verificação em duas etapas.
- Dê destino ao dinheiro. Primeiro, a dívida mais cara. Sem dívida cara, a reserva de emergência. Quitar tudo não pode deixar a semana sem comida nem transporte: pague o que couber. O que restar pode ir para a vitrine, com um teto escrito.
- Amarre-se. Se o aplicativo do banco permitir, reduza o limite do cartão agora e agende o pagamento da dívida para o dia em que o dinheiro cair. Anote hoje o preço do que pretende comprar e guarde o anúncio com a data, como orienta o Procon-ES.
Quem não recebe 13º, como informais e desempregados, pode fazer o mesmo exercício com qualquer renda extra, por menor que seja. Se não houver renda alguma, o primeiro passo ainda vale: saber o tamanho do problema é o que permite negociar.
Se as dívidas já engolem o mínimo para viver, a folha não basta, e a culpa não ajuda. O Código de Defesa do Consumidor prevê a repactuação, uma renegociação conjunta das dívidas, com plano de até cinco anos que preserva esse mínimo.
Há exceções, como financiamento imobiliário. Órgãos públicos de defesa do consumidor, como os Procons, podem conduzir a conciliação com todos os credores.
Comprar não é pecado. Se a geladeira quebrou e o preço é bom, a oferta cumpre seu papel. O que se pede é apenas que a decisão venha de quem ainda não ouviu o canto.
A sexta chega antes da segunda. Que a sua decisão chegue antes da sexta.
Fontes
- IBGE, “Taxa de desocupação é de 5,2% e taxa de subutilização é de 13,0% no trimestre encerrado em setembro”, 30/10/2026. https://agenciadenoticias.ibge.gov.br/agencia-sala-de-imprensa/2013-agencia-de-noticias/releases/48409-30-10-release
- Diário do Nordeste, “Taxa de desemprego no Brasil cai e chega a 5,2% no 3º trimestre de 2026”, 30/10/2026. https://diariodonordeste.verdesmares.com.br/negocios/taxa-de-desemprego-no-brasil-cai-e-chega-a-52-no-3-trimestre-de-2026-1.3802435
- Serasa Experian, Indicadores Econômicos, setembro de 2026. https://www.serasaexperian.com.br/conteudos/indicadores-economicos/
- Serasa, Mapa da inadimplência e renegociação de dívidas, setembro de 2026. https://www.serasa.com.br/limpa-nome-online/blog/mapa-da-inadimplencia-e-renogociacao-de-dividas-no-brasil/
- Gazeta Mercantil, “Serasa registra 84,2 milhões de inadimplentes e dívidas de R$ 597,4 bilhões no Brasil”, 03/11/2026. https://gazetamercantil.com/serasa-inadimplencia-84-milhoes-dividas-597-bilhoes
- Tribuna do Sertão, “Inadimplência atinge mais da metade da população brasileira, aponta Serasa”, 04/11/2026. https://www.tribunadosertao.com.br/financas/2026/11/04/1012924-inadimplencia-atinge-mais-da-metade-da-populacao-brasileira-aponta-serasa
- Banco Central, comunicado da 282ª reunião do Copom, 04/11/2026. https://www.bcb.gov.br/api/servico/sitebcb/copom/comunicados_detalhes?nro_reuniao=282
- Banco Central, SGS 22022, taxa média do cartão de crédito rotativo para pessoas físicas, setembro de 2026. https://api.bcb.gov.br/dados/serie/bcdata.sgs.22022/dados/ultimos/3?formato=json
- Banco Central, SGS 29034, comprometimento de renda das famílias com o serviço da dívida, agosto de 2026. https://api.bcb.gov.br/dados/serie/bcdata.sgs.29034/dados/ultimos/3?formato=json
- Presidência da República, Lei 4.749/1965 (13º salário). https://www.planalto.gov.br/ccivil_03/leis/l4749.htm
- Presidência da República, Lei 14.690/2023, art. 28 (limite do rotativo). https://www.planalto.gov.br/ccivil_03/_ato2023-2026/2023/lei/l14690.htm
- Presidência da República, Lei 14.181/2021 (superendividamento). https://www.planalto.gov.br/ccivil_03/_ato2019-2022/2021/lei/l14181.htm
- Agência Brasil, “Juros para famílias sobem para 60,1% ao ano em 2025”, janeiro de 2026. https://agenciabrasil.ebc.com.br/economia/noticia/2026-01/juros-para-familias-sobem-para-601-ao-ano-em-2025
- Procon-ES, orientação para monitorar preços antes da Black Friday, 28/10/2026. https://www.es.gov.br/procon-es-orienta-consumidores-a-monitorar-precos-antes-da-black-friday
- Jornal do Brasil, “Black Friday 2026” (cita publicação do Procon-SP de novembro de 2025), 05/10/2026. https://www.jb.com.br/editorias/2026/10/05/black-friday-2026-procon.html
- Gov.br, relatório do Sistema de Informações de Crédito (Registrato). https://www.gov.br/pt-br/servicos/obter-relatorio-do-sistema-de-informacoes-de-credito-scr
- Homero, Odisseia, canto XII. https://es.wikisource.org/wiki/Odisea:_Canto_XII
Este texto tem finalidade educativa e não é recomendação de investimento. Exemplos e contas servem para ensinar o raciocínio. Antes de decidir, considere sua situação e, se precisar, procure um profissional habilitado.